Note de réflexion n° 2 · · 10 min de lecture
L’économie de la robustesse
Ce que la durée change à la mesure de la richesse, à la dette et à la place de l’Europe
Cette note prolonge « L’économie de la fonctionnalité : changer le moteur de la croissance » (22 août 2026), consacrée aux conditions de sa mise en œuvre par les entreprises. Elle en examine ici les enjeux macroéconomiques, financiers et européens.
Rompre, mais avec quoi ?
Selon une enquête Elabe de septembre 2024, 63 % des Français souhaitent une politique de rupture en matière d’économie et d’emploi, et 73 % en matière de dépenses publiques et de dette. Une enquête Ipsos menée à la même période indique que 56 % jugent nécessaire un changement radical du système politique (sources 1 et 2).
Mais que signifie aujourd’hui « rompre » en matière économique ? Réduire la dépense publique, alléger la fiscalité et les normes, réindustrialiser, protéger, redistribuer : malgré des réponses profondément divergentes, ces options restent toutes à l’intérieur du modèle économique existant.
Or les déséquilibres dépassent largement la France. Selon l’Institute of International Finance, la dette mondiale atteignait près de 353 000 milliards de dollars à fin mars 2026, soit environ 305 % du PIB mondial ; les États-Unis comme la Chine ont largement contribué à cette accumulation récente (source 3). Les ventes massives de bons du Trésor américain cet été et les tensions sur les marchés obligataires mondiaux sont autant de craquements d’un système de plus en plus fragile.
Et si ces déséquilibres n’étaient pas seulement le fruit de mauvaises politiques, mais le signe de l’épuisement du modèle sur lequel repose notre croissance depuis près d’un siècle ?
Il ne s’agit pas de remettre en cause l’économie de marché, mais de se demander si son moteur de croissance est encore adapté à des économies arrivées à maturité.
D’une économie d’équipement à une économie de renouvellement
Notre modèle s’est construit pour équiper une population qui ne possédait presque rien : seuls 7,5 % des ménages français avaient un réfrigérateur en 1954 (source 4). Ces besoins satisfaits, nous sommes passés à une économie de renouvellement en conservant le même moteur — la croissance des volumes — au prix d’une rotation accélérée des biens, soutenue par le crédit. Résultat : une montagne de dettes face à une montagne de biens usagés.
Volume ou valeur : l’arbitrage qui fait le PIB
Produire un bien industriel oblige à arbitrer en amont entre deux dimensions : la valeur ajoutée et la quantité. Ce choix est structurant à tous les niveaux : il fixe la stratégie de l’entreprise, les savoir-faire qu’elle mobilise, la configuration des chaînes de valeur et, in fine, la trajectoire de l’économie tout entière. Le produit de ces deux dimensions est l’un des déterminants essentiels du PIB.
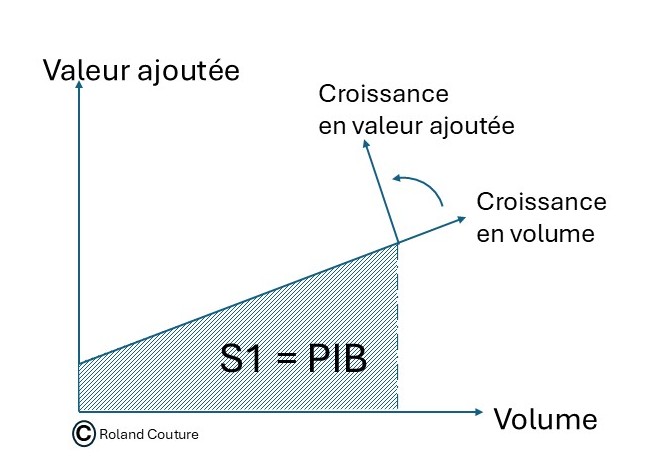
Dès lors qu’on écarte la course aux volumes, peut-on bâtir une économie fondée sur la valeur réelle des produits, tout en créant de l’emploi, de la richesse et du pouvoir d’achat ? Oui, à condition de redéfinir ce que nous produisons et, surtout, la manière dont nous le possédons.
Capital transmission, capital usage : le pivot
La clé de la résilience économique de demain réside dans une distinction fondamentale entre deux formes de capital. Le capital transmission traverse le temps, se bonifie ou se recycle : il constitue un héritage réel pour les générations futures. Le capital usage (ou capital flux) regroupe les biens à courte durée de vie, jetables ou vite obsolètes.
Le drame de notre modèle est d’avoir confondu les deux. Nous avons bâti une croissance fragile sur l’accumulation de capital usage, financée par un endettement massif. Or posséder un bien qui se déprécie n’a pas de sens économique : seul son usage importe.
Le pivot : cesser de financer la possession du périssable pour investir dans la pérennité de l’usage.
Cela suppose une mutation de notre architecture fiscale et industrielle : un levier fiscal dissuasif sur les produits « flux » à faible durée d’utilité — petit électronique jetable, fast-fashion — dont la production sature nos capacités d’endettement et nos ressources pour une utilité éphémère. En pénalisant ce qui est conçu pour mourir, on libère l’espace d’une économie de l’usage et de la modularité, telle que je la développe dans mon dernier essai, La Fabrique du désir.
Changer de repère : quand le PIB punit la qualité
Prenons un exemple simple. Remplacer quatre lave-linge à 400 €, changés tous les quatre ans sur seize ans (1 600 € de flux cumulés), par un seul appareil de qualité à 1 200 € qui dure seize ans fait mécaniquement disparaître 400 € de production mesurée.
Dans nos conventions comptables, cette baisse de volume réduit le PIB nominal. Et dans un système où la dette publique et privée est indexée sur une croissance continue des flux, toute contraction du PIB dégrade le ratio dette/PIB : investisseurs, agences de notation et marchés s’inquiètent, les primes de risque montent, les taux se tendent, la défiance s’installe.
Poussons à l’extrême : si toute une société consommait exclusivement des biens durables et réparables, le PIB afficherait un appauvrissement, alors que le niveau de vie réel, la qualité des usages et la solidité patrimoniale progresseraient. Ce n’est pas un paradoxe rhétorique, mais comptable : le PIB valorise la répétition, ignore la durée, compte positivement la destruction (casse, obsolescence, accidents) et ne voit pas la valeur conservée. Il a été conçu pour mesurer une économie de flux à rotation rapide.
Le problème n’est pas économique mais institutionnel : nous jugeons une économie de conservation de la valeur avec des instruments conçus pour une économie de destruction permanente.
Le contrepoint : la réparation relocalise la valeur
Ce calcul ne regarde pourtant que la moitié du tableau. Le PIB mesure la valeur ajoutée produite sur le territoire ; les importations s’en déduisent. Or l’essentiel des biens d’équipement que nous renouvelons est fabriqué hors de France : quand un ménage remplace son lave-linge, une large part de la dépense part en importations et ne contribue au PIB national que par la marge de distribution. À l’inverse, réparation, maintenance, reconditionnement et mise à niveau des modules sont des activités de proximité, par nature non délocalisables : chaque euro qui s’y investit reste sur le territoire, en emplois, en salaires, en cotisations et en recettes fiscales. Le basculement réduit donc bien moins le PIB que ne le suggère la baisse des volumes, et il allège mécaniquement une balance commerciale encore déficitaire de 69,2 milliards d’euros en 2025 (source 5).
Ce que la réparabilité retire aux volumes importés, elle le rend au territoire en chiffre d’affaires, en emplois et en recettes.
La modularité, condition de l’innovation
Seconde objection : la « glaciation de l’innovation » — des équipements amortis sur de longues durées figeraient l’économie pendant que le reste du monde accélère. L’objection repose sur une hypothèse implicite : innover supposerait de remplacer intégralement le produit. C’est précisément ce que la modularité invalide.
La structure porteuse (châssis, enveloppe, infrastructure) est amortie sur le long terme ; les fonctions, performances et usages évoluent par modules. L’innovation ne disparaît pas, elle se déplace : du remplacement vers l’amélioration, du produit fini vers l’architecture, de l’obsolescence vers la compatibilité. La Formule 1, l’aéronautique ou les réseaux énergétiques le montrent : c’est là où les actifs sont les plus chers et les plus durables que l’innovation est la plus rapide, parce qu’elle est modulaire, incrémentale et ciblée.
Sans modularité, l’amortissement long fige. Avec modularité, il libère.
Un risque transitoire sur la dette, des gains durables
L’économie ne s’effondre pas : l’argent non dépensé dans le renouvellement contraint est épargné et finance l’investissement productif, se reporte sur d’autres consommations (services, santé, culture, logement, formation) ou se stabilise en pouvoir d’achat sécurisé. Le PIB matériel ralentit, le PIB serviciel et patrimonial s’intensifie, la richesse nette progresse. Cette dématérialisation, déjà observable dans les économies avancées, devient organisée plutôt que subie.
À court terme, le risque sur le ratio dette/PIB est réel. Mais il est temporaire, pour trois raisons structurelles :
- Moins de dette privée. L’économie de l’usage réduit le crédit à la consommation, l’endettement des ménages et les défauts de paiement : les bilans bancaires s’assainissent, le risque systémique recule.
- Une assiette sociale élargie. Le Système universel de financement social — transférer une partie du financement de la protection sociale du travail vers une assiette plus large de revenus — réduit la dépendance au seul travail, rend la réparation compétitive et stabilise les recettes face aux cycles.
- Une épargne productive. L’épargne libérée finance le stock d’usage et des actifs longs et tangibles : on passe d’une économie dopée à la dette de consommation à une économie d’investissement patient.
La solution n’est ni protectionniste, ni décroissante, ni technophobe. Elle consiste à désindexer progressivement la soutenabilité de la dette de la croissance volumique du PIB, pour la réindexer sur la stabilité des flux d’usage, la conservation du capital matériel et la robustesse des bilans. Cela suppose d’assumer une transition où le PIB matériel ralentit, d’adapter les règles budgétaires et prudentielles et, surtout, d’atteindre une masse critique européenne.
La vraie question n’est pas de savoir si l’économie de l’usage est compatible avec la macroéconomie actuelle, mais si la macroéconomie actuelle est encore compatible avec un monde aux ressources finies et à la dette saturée.
L’Europe pour berceau
La France ne peut pas basculer seule…
La France pèse environ 3 % du commerce mondial et moins de 2,5 % du PIB mondial. Face aux États-Unis et à la Chine, dont la compétitivité repose sur les flux rapides et l’obsolescence organisée, une initiative française isolée serait perçue non comme un laboratoire, mais comme une anomalie à corriger : dumping ciblé, contournements réglementaires, arbitrages défavorables des investisseurs.
Mais l’inaction n’est pas une option : faute d’agir, la France, comme bien d’autres pays européens, se condamne à la désindustrialisation, à la dépendance aux importations et à un appauvrissement qui évincera de la consommation non alimentaire une part croissante de la population.
… l’Europe, marché le plus « qualitatif » du monde, le peut
L’Union n’est ni la plus puissante, ni la plus rapide, ni la plus unifiée politiquement. Mais ses fondamentaux sont plus robustes qu’on ne le dit : quelque 450 millions de consommateurs à haut pouvoir d’achat (plus de 530 avec le Royaume-Uni, la Suisse et la Norvège), une dette publique d’environ 82 % du PIB contre près de 124 % aux États-Unis (sources 6 et 7), des excédents commerciaux, une densité unique d’ingénieurs, des infrastructures fiables et une épargne abondante. Or une économie de la robustesse repose sur des contrats longs et des engagements de performance : c’est la stabilité de la classe moyenne, plus que l’exubérance du crédit, qui la fait fonctionner. Elle exige trois conditions que l’Union est presque seule à réunir :
- L’uniformité normative. La modularité ne se décrète pas, elle se spécifie. Un fabricant ne redessine pas ses produits pour dix millions de clients, mais pour plusieurs centaines de millions.
- La sécurité juridique et la gouvernance des données. Traçabilité, maintenance, responsabilités : l’usage durable suppose un droit fort ; la contrainte européenne devient une ressource.
- Les infrastructures. L’économie de l’usage est une économie de logistique inverse — récupérer, diagnostiquer, réparer, redistribuer — qui exige réseaux denses et main-d’œuvre qualifiée.
L’enjeu n’est pas de protéger l’économie de l’usage, mais de la rendre inévitable : si l’Europe impose ses standards de modularité et de réparabilité, les producteurs mondiaux s’y plient, et la norme devient exportable.
Le territoire comme gisement
Poussée jusqu’au bout, la modularité transforme le territoire en gisement : le parc existant devient un stock stratégique de matières, composants et modules. Alors que la totalité des terres rares utilisées dans les aimants permanents européens est raffinée en Chine (source 8), leur récupération systématique ouvre une voie de souveraineté sans relocalisation brutale : l’autonomie devient un effet de structure, pas un slogan. L’Europe n’est donc pas un simple marché de lancement, mais une base de consolidation : une entreprise y forge un produit « standard-or » — durable, maintenable, modulaire — avant d’aller chercher aux États-Unis la vitesse de financement et en Asie l’échelle industrielle.
La leçon politique : il ne manque que la décision
L’Europe peut se croire faible dans un monde obsédé par le volume et l’éphémère, en retard face à la vitesse américaine ou à la puissance industrielle chinoise. Cette lecture est superficielle : dans une économie fondée sur la durée et la qualité, elle dispose du marché, des normes, de l’ingénierie et de l’épargne nécessaires. Il ne lui manque pas la capacité. Il lui manque la décision. Tant que les Européens se mesureront au rythme des autres, ils se croiront en retard ; le jour où ils assumeront leur propre référentiel, ils comprendront qu’ils ne sont pas en déclin, mais en avance sur une mutation que d’autres redoutent.
L’Europe ne gagne pas par l’excès, mais par la norme. Elle ne s’impose pas par la brutalité du volume, mais par la qualité de l’architecture.
Sources
- Elabe pour BFMTV — « Les Français et la constitution du nouveau gouvernement » (5-6 septembre 2024) — politique de rupture souhaitée : 73 % sur les dépenses publiques et la dette, 63 % sur l’économie et l’emploi elabe.fr
- Ipsos — « The State of Democracy 2024 » (13-27 septembre 2024, 7 608 personnes, 8 pays) — France : 56 % souhaitent une transformation radicale du système politique ipsos.com
- Institute of International Finance — Global Debt Monitor (mai 2026), via AFP — dette mondiale à fin mars 2026 : près de 353 000 Md$, environ 305 % du PIB mondial abcbourse.com
- INSEE, « L’équipement des ménages au début de 1974 » — Économie et statistique, n° 58, juillet-août 1974 persee.fr
- Direction générale des douanes — Le chiffre du commerce extérieur, résultats 2025 — solde commercial FAB/FAB de − 69,2 Md€ douane.gouv.fr
- Eurostat — dette publique, premier trimestre 2025 — 81,8 % du PIB dans l’Union européenne, 88,0 % dans la zone euro ec.europa.eu
- FMI — Consultation au titre de l’article IV avec les États-Unis (avril 2026) — dette publique brute à 123,9 % du PIB en 2025 imf.org
- Commission européenne, citée par Euronews (2 juin 2026) — raffinage en Chine des terres rares utilisées dans les aimants permanents euronews.com
Recevoir les prochaines notes
Une note par e-mail à chaque parution, quelques fois par an. Ni publicité, ni cession de votre adresse ; désinscription à tout moment.