Note d’analyse · · 8 min de lecture
Consommer sans produire
Un pays qui produit moins qu’il ne consomme ne peut être qu’en déficit
Cette note complète « L’économie de la fonctionnalité » (août 2026) et « L’économie de la robustesse » (octobre 2026). Avant de proposer un autre moteur de croissance, elle pose le diagnostic : d’où viennent le déficit et la dette de la France ?
Trop de dépenses, ou pas assez de revenus ?
Un ménage, une entreprise ou un État qui accumule déficits et dettes n’a que deux explications possibles : il dépense trop, ou il ne gagne pas assez. Le débat budgétaire français se concentre presque exclusivement sur la première. La dérive des comptes sociaux lui donne des arguments : le déficit de la Sécurité sociale est passé de 10,8 milliards d’euros en 2023 à 21,6 milliards en 2025, tiré par les branches maladie (−15,9 milliards) et vieillesse (−7,1 milliards) (source 1).
Mais cette lecture laisse de côté l’autre moitié de l’équation : la capacité du pays à produire lui-même les revenus qu’il dépense. C’est là que le diagnostic devient le plus sévère.
Le signal qui ne trompe pas : la balance commerciale
En 2024, la France affiche le plus lourd déficit commercial de biens de l’Union européenne, quand l’Allemagne, les Pays-Bas, l’Irlande et l’Italie dégagent de larges excédents (source 2).
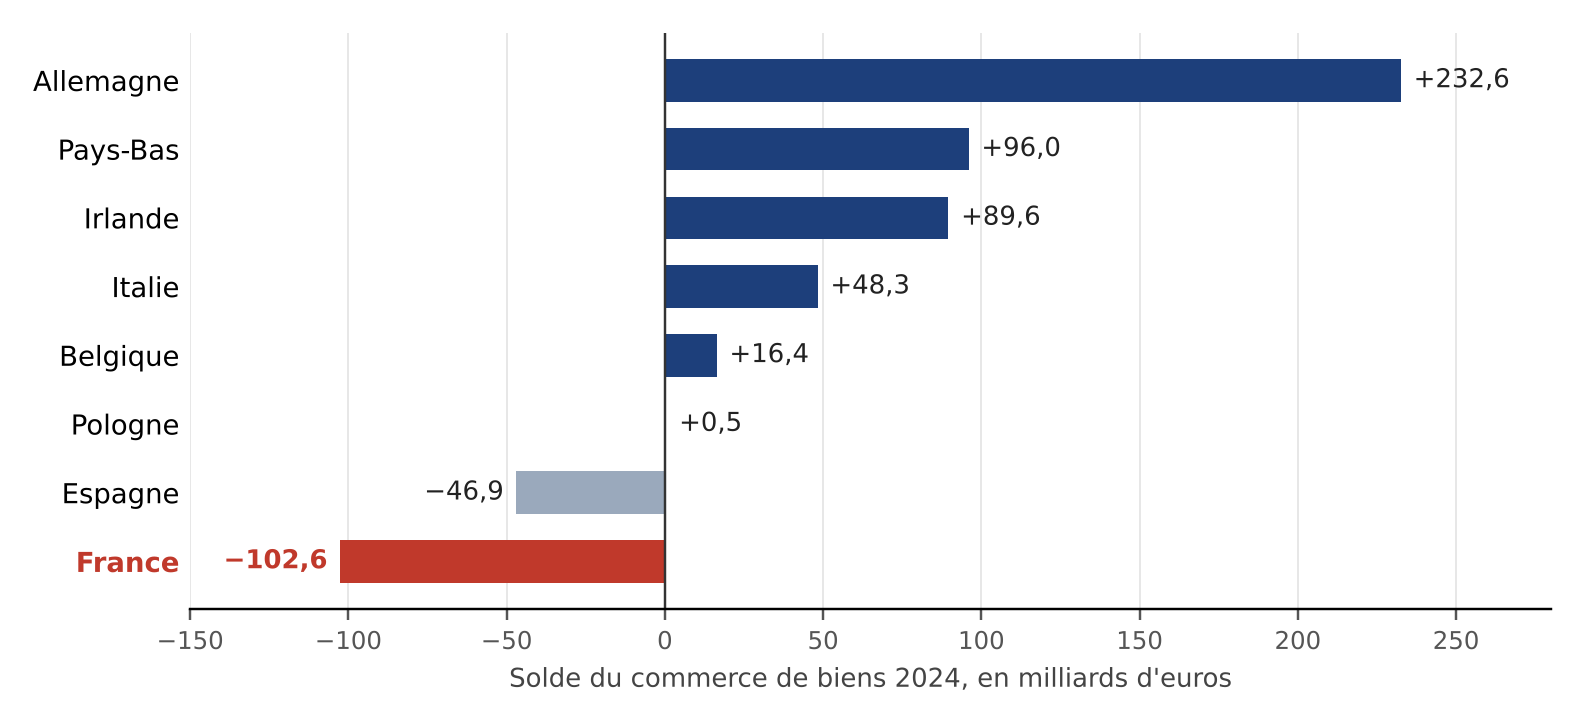
Selon les Douanes, ce déficit atteignait un record de 162,6 milliards d’euros en 2022 ; il s’est réduit à 81,0 milliards en 2024 et 69,2 milliards en 2025, sans retrouver l’équilibre (sources 3 et 4). Notre excédent de services ne suffit pas à compenser : la balance courante reste déficitaire de 11,6 milliards d’euros en 2025 (source 5).
La raison est structurelle. Les services représentent l’essentiel de notre valeur ajoutée, mais le commerce mondial reste d’abord un commerce de biens : environ 24 400 milliards de dollars de marchandises échangées en 2024, soit près des trois quarts des échanges (source 6). L’industrie ne pèse plus que 13,4 % de la valeur ajoutée française en 2023, contre 18,4 % en Italie et 21,9 % en Allemagne ; l’industrie manufacturière seule, 9,7 % — 23e rang sur 27 dans l’Union (source 7).
Une économie de services peut créer des emplois ; elle peine à exporter ce que le monde achète d’abord : des biens.
L’effet ciseau des années 2000
Au tournant des années 2000, l’économie française bascule dans un effet ciseau : la consommation des ménages continue de croître, la production nationale qui la servait décroche.
D’un côté, les marchés qui avaient porté les décennies précédentes — électroménager, téléviseurs, équipement du logement — arrivent à saturation : les ménages sont équipés. De l’autre, la demande se déplace vers de nouveaux produits — téléphonie mobile, informatique, numérique — sur lesquels les industriels français sont presque absents.
L’entrée de la Chine à l’OMC, fin 2001, accélère tout. Le textile-habillement, pilier de la production destinée au grand public, s’effondre sous les importations à bas prix ; l’électronique grand public disparaît ; l’agroalimentaire, fait d’entreprises trop petites, ne résiste pas aux économies d’échelle de ses concurrents. La France perd environ 900 000 emplois manufacturiers, soit une baisse de 27 %, contre 13 % dans l’Union européenne et 6 % en Allemagne sur la même période (source 8). Ce qui reste du tissu industriel est de plus en plus composé de sous-traitants de grands groupes.
La croyance que « small is beautiful », dans un monde où le volume fait la loi, s’est révélée une illusion. Notre industrie a connu le destin d’un iceberg : elle a résisté un temps au réchauffement qui l’entourait, puis un pan entier de sa façade s’est effondré d’un coup.
Quand l’État compense ce que l’industrie ne produit plus
À ce choc productif s’ajoute un choc social et budgétaire. Le passage aux 35 heures, mal absorbé par les PME, alourdit leurs coûts au moment même où la concurrence s’intensifie. L’État compense par les aides, les exonérations, les subventions et l’assurance chômage — un choix qui amortit le choc, mais creuse un déficit structurel.
Le mécanisme se referme alors sur lui-même :
- Moins de production nationale, donc moins de revenus productifs : salaires, marges, cotisations et impôts.
- Une consommation qui se maintient, mais qui est désormais largement servie par les importations : chaque euro dépensé alimente l’activité d’autres pays.
- Des dépenses sociales qui augmentent pour soutenir l’emploi et les revenus des territoires touchés, financées par la dette.
Le déficit public n’est pas seulement le prix d’un État trop dépensier. Il est aussi le miroir d’un appareil productif qui ne finance plus le modèle social.
Dès lors, ni une hausse des impôts ni une baisse des dépenses ne suffiront : l’une pèse sur une base productive déjà étroite, l’autre réduit la demande sans relancer l’offre. Sans renaissance productive, le pays restera prisonnier de l’enlisement.
Attractive, mais pour racheter plutôt que pour créer
La France reste, pour la sixième année consécutive, le premier pays européen par le nombre de projets d’investissement étranger : 1 025 en 2024. Mais ces projets ne créent en moyenne que 30 emplois, contre 48 en Allemagne. Seuls 37 % sont des créations nouvelles, et 85 % des projets industriels sont des extensions de sites existants (source 9).
Créer une usine reste long : 17 mois en moyenne, selon le gouvernement, qui s’est fixé en 2023 l’objectif de ramener ce délai à 9 mois (source 10). L’écart entre délai théorique et délai réel est estimé à 8 mois en France, contre 2,5 mois en Suède et un écart nul en Allemagne (source 11). Les investisseurs en tirent la conclusion logique : il est plus simple d’acheter une entreprise française que d’en créer une.
Le mouvement est déjà avancé : les groupes étrangers emploient 22 % des salariés de l’industrie et contrôlent 31 des 112 grandes entreprises industrielles et 762 des 2 077 ETI industrielles (source 12). Il va s’accélérer : quelque 370 000 entreprises, représentant près de 3 millions d’emplois, pourraient être transmises d’ici 2030, alors que seules 26 000 transmissions ont abouti en 2024 (source 13).
Ce qui reste du tissu industriel français change de mains.
La leçon politique : un problème de revenus, pas seulement de dépenses
Le diagnostic français ne se résume pas à un État trop dépensier ou à une fiscalité trop lourde. Il est celui d’un pays qui consomme ce qu’il ne produit plus, compense cette perte par la dépense publique et finance l’écart par la dette. Tant que le débat restera enfermé dans l’arbitrage entre impôts et économies budgétaires, il traitera les symptômes.
La question décisive est ailleurs : sur quel modèle productif la France peut-elle reconstruire ses revenus ? Pas en rejouant la course aux volumes qu’elle a perdue, mais en misant sur ce qu’une économie mature peut faire mieux que d’autres : la qualité, la durée, la réparation et la valeur d’usage — l’objet des deux notes précédentes.
On ne redresse pas durablement les comptes d’un pays qui ne produit plus ce qu’il consomme. On les redresse en lui rendant une raison de produire.
Sources
- Sénat — Rapport pour avis sur l’approbation des comptes de la Sécurité sociale 2025 (juin 2026) — déficit de 21,6 Md€ en 2025 ; maladie −15,9 Md€, vieillesse −7,1 Md€ senat.fr
- Eurostat — Commerce international de biens par État membre, 2024 — solde des échanges de biens avec le monde (base ext_lt_intratrd) ec.europa.eu
- Direction générale des douanes — Résultats du commerce extérieur 2024 (7 février 2025) — solde FAB/FAB de −81,0 Md€ en 2024 ; record de −162,6 Md€ en 2022 douane.gouv.fr
- Direction générale des douanes — Résultats 2025 — solde FAB/FAB de −69,2 Md€ douane.gouv.fr
- Banque de France — La balance des paiements et la position extérieure de la France 2025 (juillet 2026) — compte courant de −11,6 Md€ en 2025 banque-france.fr
- OMC — Rapport annuel 2025 — commerce mondial de marchandises : 24 430 Md$ en 2024 wto.org
- Fondation iFRAP, d’après Eurostat (15 septembre 2024) — part de l’industrie dans la valeur ajoutée en 2023 ifrap.org
- DGE — Les Thémas de la DGE n° 20, « Où en est la réindustrialisation de la France ? » (mai 2024) — 900 000 emplois manufacturiers perdus (−27 %) entreprises.gouv.fr
- EY — Baromètre de l’attractivité de la France 2025 — 1 025 projets en 2024 ; 37 % de créations ; 85 % d’extensions pour les projets industriels ey.com
- Présidence de la République — Conseil des ministres du 16 mai 2023, projet de loi Industrie verte — délais réels d’implantation à ramener de 17 à 9 mois elysee.fr
- Fondation iFRAP — « Toujours 17 mois en moyenne pour implanter une usine en France » (24 juillet 2024) — écart entre délai théorique et délai réel par pays ifrap.org
- Insee Première n° 2084 — Les entreprises industrielles en 2023 (décembre 2025) — poids des groupes étrangers dans l’industrie insee.fr
- Bpifrance Le Lab, avec CCI France et CMA France (novembre 2025) — 370 000 entreprises transmissibles d’ici 2030 ; 26 000 transmissions en 2024 bpifrance-creation.fr